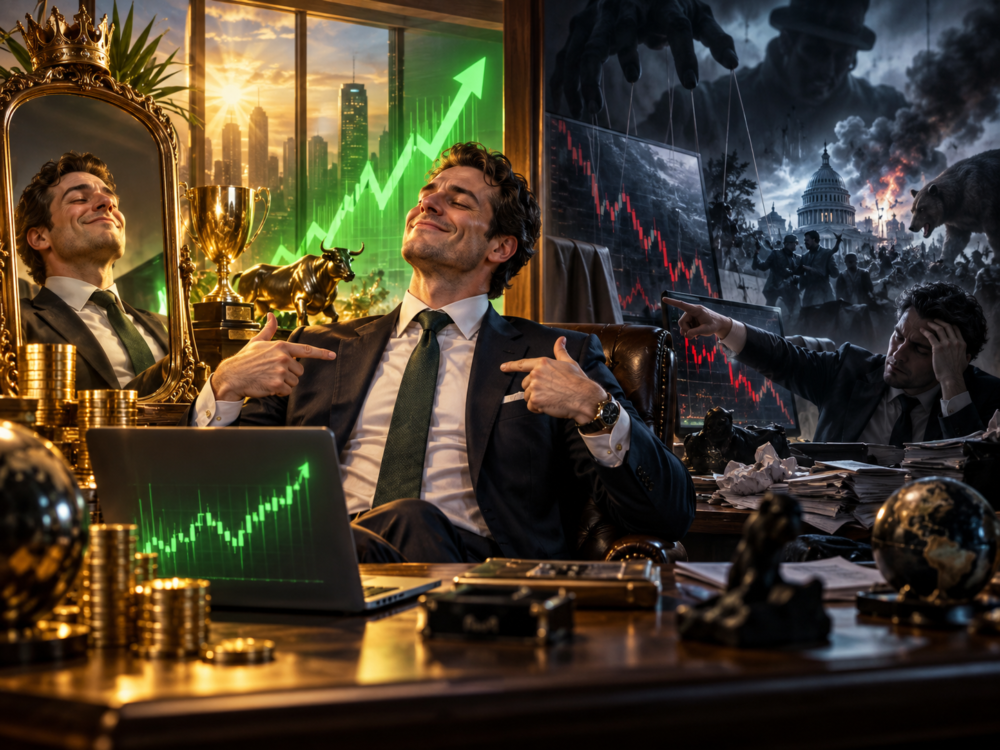
FinanSaya.com – Ketika investasi menghasilkan keuntungan, seseorang mungkin berkata, “Analisis saya tepat.” Namun ketika harga aset turun, penjelasannya berubah: pasar sedang tidak rasional, bandar bermain, kondisi global buruk, suku bunga berubah, atau kebijakan pemerintah merusak sentimen. Dalam psikologi, kecenderungan tersebut dikenal sebagai self-attribution bias, yaitu kecenderungan seseorang menghubungkan keberhasilan dengan kemampuan dirinya, tetapi menyalahkan faktor eksternal ketika mengalami kegagalan.
Self-attribution bias ini dapat muncul dalam banyak bidang, tetapi menjadi sangat berbahaya ketika berkaitan dengan uang. Jika keuntungan selalu dianggap bukti kecerdasan, sedangkan kerugian dianggap kesalahan pasar, investor dapat kehilangan kemampuan untuk menilai kualitas keputusan secara objektif.
Dalam investasi, pasar memang bisa tidak rasional. Faktor eksternal juga benar-benar dapat memengaruhi harga aset. Namun, investor juga bisa salah. Masalah muncul ketika seseorang hanya mau mengakui bagian yang membuat dirinya terlihat benar.
Artikel ini bersifat edukatif dan bukan rekomendasi membeli atau menjual saham, kripto, reksa dana, emas, atau aset tertentu.
Apa Itu Self-Attribution Bias?
Self-attribution bias adalah kecenderungan menafsirkan hasil dengan cara yang menguntungkan citra diri.
Ketika hasilnya baik, seseorang cenderung menganggap keberhasilan itu muncul karena kemampuan, kecerdasan, intuisi, pengalaman, atau kerja kerasnya sendiri. Namun, ketika hasilnya buruk, penyebabnya lebih mudah diarahkan ke luar diri: situasi pasar, kondisi ekonomi, kesalahan orang lain, berita buruk, atau faktor yang dianggap tidak bisa dikendalikan.
Dalam investasi, bentuknya bisa sangat jelas.
Saat saham naik setelah dibeli, investor merasa analisanya terbukti benar. Namun, saat saham turun, ia menyalahkan pasar yang tidak paham fundamental, investor lain yang panik, atau sentimen negatif sementara.
Padahal, baik keuntungan maupun kerugian bisa dipengaruhi banyak faktor sekaligus. Ada unsur kemampuan, informasi, keberuntungan, momentum, likuiditas, kondisi makro, dan perilaku pasar.
Self-attribution bias membuat investor hanya melihat sebagian dari cerita.
Mengapa Otak Suka Mengambil Kredit atas Keberhasilan?
Konsep self-attribution bias telah lama dibahas dalam psikologi sosial.
Dale Miller dan Michael Ross dalam artikel Self-Serving Biases in the Attribution of Causality yang diterbitkan di Psychological Bulletin menjelaskan bahwa manusia dapat menafsirkan penyebab keberhasilan dan kegagalan dengan cara yang melindungi pandangan positif terhadap dirinya sendiri.
Sederhananya, keberhasilan terasa lebih nyaman jika dipandang sebagai hasil kemampuan pribadi. Sebaliknya, kegagalan dapat mengancam harga diri. Karena itu, otak lebih mudah mencari penyebab di luar diri agar rasa percaya diri tetap terjaga.
Dalam investasi, mekanisme tersebut mudah terlihat.
Seorang investor membeli saham, lalu harganya naik 20 persen. Ia mungkin langsung menyimpulkan bahwa kemampuan membaca laporan keuangannya sangat baik. Namun, kenaikan tersebut bisa saja terjadi karena seluruh pasar sedang bullish, sektor terkait sedang memperoleh sentimen positif, atau kebetulan ia masuk pada waktu yang tepat.
Masalah muncul ketika faktor-faktor tersebut tidak ikut dipertimbangkan.
Investor akhirnya merasa belajar sesuatu dari keuntungan, padahal yang dipelajari belum tentu benar. Ia merasa metodenya terbukti, meskipun bukti yang dimiliki masih terlalu sedikit.
Untung Bisa Membuat Investor Semakin Percaya Diri
Self-attribution bias berkaitan erat dengan overconfidence atau kepercayaan diri berlebihan.
Simon Gervais dan Terrance Odean dalam penelitian Learning to Be Overconfident yang diterbitkan di Review of Financial Studies menjelaskan bahwa keberhasilan investasi dapat membuat investor semakin yakin bahwa kemampuan mereka lebih tinggi daripada kenyataannya.
Ketika keputusan menghasilkan keuntungan, investor memperoleh semacam “bukti” bahwa metode mereka benar. Jika hal tersebut terjadi berulang kali, keyakinan terhadap kemampuan pribadi dapat semakin kuat.
Akibatnya, investor mungkin mulai mengambil posisi lebih besar, meningkatkan frekuensi transaksi, menggunakan utang, atau membeli aset yang risikonya lebih tinggi.
Padahal, beberapa keuntungan sebelumnya belum tentu berasal dari keahlian. Bisa saja keuntungan muncul karena kondisi pasar sedang mendukung hampir semua aset. Bisa juga karena investor sedang berada dalam tren yang kuat, bukan karena benar-benar mampu memprediksi pasar.
Self-attribution bias berbahaya karena membuat keuntungan menjadi bahan bakar ego. Semakin sering untung, semakin sulit investor menerima kemungkinan bahwa sebagian hasil tersebut berasal dari keberuntungan.
Sulit Membedakan Keahlian dan Keberuntungan
Investasi selalu mengandung ketidakpastian. Karena itu, satu atau dua transaksi yang berhasil belum cukup untuk membuktikan bahwa seseorang memiliki kemampuan tinggi.
Masalahnya, manusia cenderung menilai kualitas keputusan dari hasil akhir. Jika menghasilkan uang, keputusan dianggap benar. Jika rugi, keputusan dianggap salah.
Padahal, kualitas proses dan hasil tidak selalu bergerak bersama.
Keputusan yang disiplin dapat berakhir buruk karena kondisi pasar berubah. Sebaliknya, keputusan sembrono kadang menghasilkan keuntungan besar karena keberuntungan.
Misalnya, seseorang membeli aset hanya karena ikut-ikutan. Harga kemudian naik tajam. Secara hasil, ia untung. Namun, proses keputusannya tetap lemah jika ia tidak memahami aset, risiko, valuasi, atau alasan pembeliannya.
Sebaliknya, investor yang sudah melakukan analisis mendalam bisa saja mengalami kerugian karena ada kejadian tak terduga. Kerugian self-attribution bias itu tidak otomatis berarti prosesnya buruk.
Karena itu, evaluasi investasi sebaiknya tidak hanya bertanya, “Saya untung atau rugi?” tetapi juga, “Apakah proses pengambilan keputusan saya masuk akal?”
Baca Juga: Apa Itu Herd Mentality dalam Investasi?
Pasar Menjadi Kambing Hitam ketika Rugi
Situasi berbeda sering terjadi ketika investasi merugi.
Alih-alih mengevaluasi apakah analisis awal keliru, investor dapat menyalahkan kondisi ekonomi, manipulasi pasar, keputusan bank sentral, berita geopolitik, sentimen investor lain, atau kebijakan pemerintah.
Faktor eksternal memang benar-benar dapat memengaruhi harga aset. Tidak semua kerugian berarti analisis investor buruk.
Namun, self-attribution bias muncul ketika faktor eksternal selalu digunakan sebagai penjelasan kerugian, sementara faktor eksternal yang membantu menghasilkan keuntungan justru diabaikan.
Saat untung, investor berkata, “Saya hebat.” Saat rugi, ia berkata, “Pasar salah.”
Daniel, Hirshleifer, dan Subrahmanyam dalam artikel Investor Psychology and Security Market Under- and Overreactions di The Journal of Finance memasukkan biased self-attribution sebagai salah satu mekanisme psikologis yang dapat memengaruhi kepercayaan investor.
Investor akhirnya belajar dari pengalaman secara tidak seimbang. Keberhasilan memperkuat rasa percaya diri, sementara kegagalan tidak cukup kuat untuk mengoreksi keyakinan.
Dalam jangka panjang, ini berbahaya. Investor bisa mengulangi kesalahan yang sama karena setiap kerugian dianggap bukan tanggung jawabnya.
Cara Mengurangi Self-Attribution Bias
Self-attribution bias sulit dihilangkan sepenuhnya karena bias ini bekerja untuk melindungi harga diri. Namun, dampaknya bisa dikurangi dengan sistem evaluasi yang lebih objektif.
Cara pertama adalah membuat jurnal investasi.
Sebelum membeli aset, catat alasan pembelian, asumsi yang digunakan, risiko utama, target, dan kondisi yang dapat membuat tesis investasi dianggap salah. Setelah beberapa waktu, bandingkan catatan tersebut dengan hasil sebenarnya.
Dengan cara ini, investor tidak hanya menilai keputusan berdasarkan apakah hasil akhirnya untung atau rugi.
Cara kedua, pisahkan hasil dan proses. Keuntungan tidak selalu berarti keputusan benar. Kerugian tidak selalu berarti keputusan salah. Evaluasi apakah keputusan dibuat berdasarkan data, strategi, dan batas risiko yang jelas.
Cara ketiga, bandingkan kinerja dengan tolok ukur yang relevan. Jika portofolio naik 10 persen ketika indeks pasar naik 25 persen, keuntungan tersebut belum tentu luar biasa. Sebaliknya, kerugian kecil ketika pasar jatuh jauh lebih dalam bisa menunjukkan bahwa manajemen risiko bekerja.
Cara keempat, cari penjelasan alternatif. Saat untung, jangan hanya bertanya, “Apa yang saya lakukan dengan benar?” tetapi juga, “Faktor luar apa yang membantu hasil ini?” Saat rugi, jangan hanya bertanya, “Apa yang salah dengan pasar?” tetapi juga, “Apa yang bisa saya perbaiki dari proses saya?”
Cara kelima, batasi ukuran posisi. Jangan menaikkan risiko secara drastis hanya karena beberapa keputusan sebelumnya berhasil.
Cara keenam, minta pandangan yang berlawanan. Investor sering lebih suka mendengar pendapat yang menguatkan keyakinannya. Padahal, kritik yang masuk akal dapat membantu mengurangi bias.
Cara ketujuh, sadari bahwa keberuntungan juga bagian dari pasar. Mengakui keberuntungan bukan berarti meremehkan kemampuan. Justru itu tanda bahwa investor memahami ketidakpastian.
Contoh Sederhana Self-Attribution Bias
Bayangkan seorang investor membeli tiga saham. Dua saham naik karena pasar sedang bullish, sementara satu saham turun karena laporan keuangannya memburuk.
Jika terkena self-attribution bias, ia mungkin berkata bahwa dua saham yang naik membuktikan analisanya tajam. Namun, untuk saham yang turun, ia menyalahkan sentimen pasar, rumor, atau investor lain yang panik.
Padahal, evaluasi yang lebih sehat adalah melihat ketiganya dengan standar yang sama.
Untuk saham yang naik, ia perlu bertanya apakah kenaikan itu benar-benar berasal dari faktor yang ia prediksi. Untuk saham yang turun, ia perlu mengecek apakah risiko penurunan laba sebenarnya sudah terlihat sejak awal.
Dengan cara ini, investor belajar dari untung dan rugi sekaligus. (Sol)