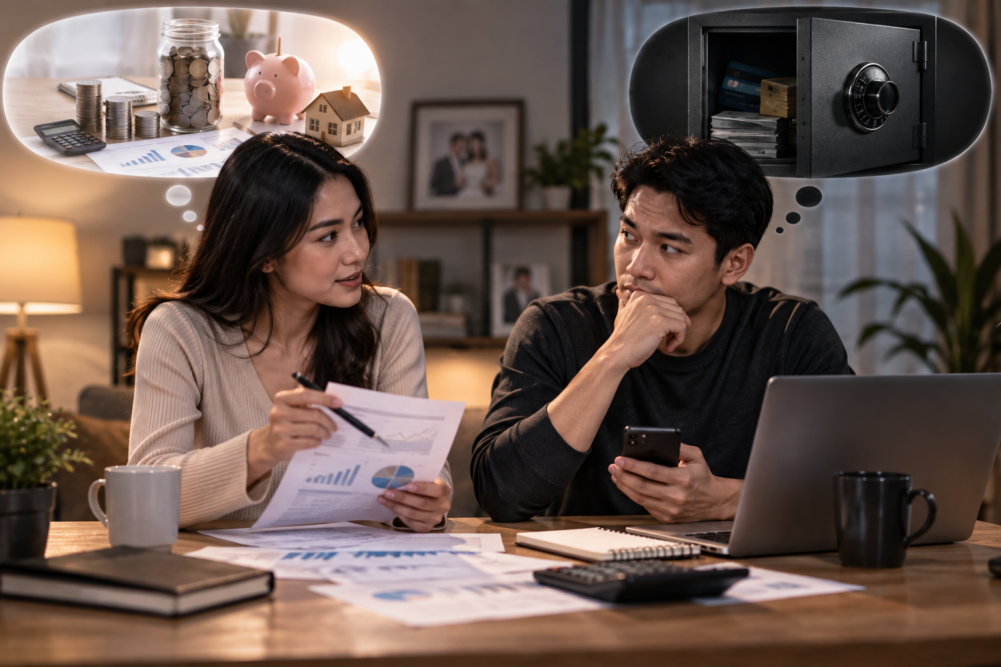
FinanSaya.com – Keuangan pasangan menjadi wilayah paling sensitif dalam hubungan. Seseorang mungkin nyaman membicarakan pekerjaan, keluarga, bahkan masa lalu, tetapi belum tentu terbuka soal jumlah tabungan, utang kartu kredit, cicilan, investasi, atau pengeluaran pribadi.
Pertanyaannya, apakah pasangan harus mengetahui seluruh kondisi keuangan satu sama lain?
Jawabannya tidak selalu berarti setiap transaksi harus dilaporkan. Namun, semakin serius sebuah hubungan dan semakin besar ketergantungan finansial di antara pasangan, semakin penting pula keterbukaan terhadap informasi yang dapat memengaruhi kehidupan bersama.
Dalam hubungan yang semakin serius, keuangan pasangan bukan lagi sepenuhnya persoalan pribadi. Sebagian keputusan finansial seseorang dapat menjadi konsekuensi bagi dua orang, terutama jika sudah ada rencana menikah, membeli rumah, memiliki anak, membayar cicilan bersama, atau saling bergantung secara ekonomi.
Keterbukaan akan keuangan pasangan bukan berarti kehilangan kebebasan. Keterbukaan justru membantu memastikan bahwa pasangan tidak menjalani masa depan bersama dengan informasi yang berbeda.
Kenapa Keuangan Pasangan Perlu Dibicarakan?
Uang bukan sekadar angka. Dalam hubungan, uang berkaitan dengan rasa aman, kepercayaan, tanggung jawab, gaya hidup, prioritas, keluarga, dan rencana masa depan.
Karena itu, konflik keuangan pasangan sering terasa lebih berat dibanding konflik kecil sehari-hari.
Lauren M. Papp, E. Mark Cummings, dan Marcie Goeke-Morey dalam penelitian For Richer, for Poorer: Money as a Topic of Marital Conflict in the Home yang diterbitkan di Family Relations menemukan bahwa konflik mengenai uang memang bukan konflik rumah tangga yang paling sering muncul. Namun, konflik finansial cenderung lebih berulang, lebih sulit diselesaikan, dan dianggap lebih bermasalah dibandingkan konflik mengenai topik lain.
Masalahnya sering kali bukan semata jumlah uang, melainkan rasa percaya.
Misalnya, seseorang baru mengetahui setelah menikah bahwa pasangannya memiliki utang besar. Kekhawatiran yang muncul bukan hanya tentang cicilan. Ia juga bisa bertanya, “Kenapa informasi sepenting ini tidak diberitahukan dari awal?”
Di titik itu, masalah keuangan pasangan berubah menjadi masalah kepercayaan.
Apakah Pasangan Harus Tahu Semua Transaksi?
Tidak selalu.
Hubungan yang sehat tidak harus berarti setiap pengeluaran kecil dilaporkan. Pasangan tidak harus saling memberi tahu setiap kali membeli kopi, makan siang, buku, skincare, gim, atau barang kecil lain selama pengeluaran tersebut berada dalam batas yang sudah disepakati.
Transparansi keuangan pasangan bukan berarti pengawasan total.
Pasangan tetap dapat memiliki uang pribadi, rekening terpisah, atau anggaran bebas pakai. Bahkan, bagi banyak pasangan, ruang pribadi seperti ini justru membantu menjaga otonomi dan mengurangi konflik kecil.
Yang penting adalah kesepakatan.
Jika sejak awal pasangan sepakat bahwa masing-masing memiliki uang pribadi bulanan yang bebas digunakan, maka penggunaan uang tersebut tidak perlu dipersoalkan selama tidak mengganggu kewajiban bersama.
Namun, situasinya berbeda jika seseorang menyembunyikan utang, cicilan besar, investasi berisiko tinggi, rekening rahasia, atau pengeluaran yang dapat memengaruhi kondisi rumah tangga.
Jadi, pertanyaannya bukan apakah pasangan harus tahu setiap rupiah yang keluar. Pertanyaan yang lebih penting adalah: apakah pasangan mengetahui informasi finansial yang dapat memengaruhi keamanan dan masa depan bersama?
Informasi Keuangan yang Sebaiknya Dibuka
Dalam hubungan serius, ada beberapa informasi keuangan pasangan yang sebaiknya dibicarakan secara terbuka.
Pertama, pendapatan. Pasangan perlu memahami kemampuan finansial masing-masing, terutama jika akan menyusun anggaran rumah tangga, membagi biaya hidup, atau merencanakan tujuan bersama.
Kedua, utang. Utang kartu kredit, pinjaman online, cicilan kendaraan, KPR, KTA, pinjaman keluarga, atau tunggakan lain sebaiknya tidak disembunyikan. Utang dapat memengaruhi arus kas, kemampuan mengambil kredit, dan rasa aman dalam hubungan.
Ketiga, kewajiban rutin. Misalnya tanggungan orang tua, biaya adik, cicilan keluarga, premi asuransi, atau komitmen finansial lain yang harus dibayar secara berkala.
Keempat, aset utama. Tabungan, investasi, properti, kendaraan, usaha, atau aset produktif perlu dipahami, terutama jika akan masuk dalam rencana jangka panjang.
Kelima, kebiasaan belanja. Pasangan tidak harus memiliki gaya belanja yang sama, tetapi perlu mengetahui apakah ada pola yang dapat memengaruhi stabilitas keuangan.
Keenam, investasi berisiko tinggi. Keputusan menaruh dana besar pada saham spekulatif, kripto, forex, bisnis teman, atau instrumen berisiko tinggi sebaiknya tidak dilakukan diam-diam jika dananya dapat memengaruhi rumah tangga.
Ketujuh, tujuan keuangan jangka panjang. Misalnya membeli rumah, punya anak, pendidikan anak, dana darurat, pensiun, usaha, atau rencana pindah kota.
Privasi Keuangan Berbeda dari Rahasia Finansial
Keterbukaan keuangan pasangan tidak perlu dimaknai sebagai hilangnya seluruh privasi.
Dalam keuangan pasangan, seseorang masih dapat memiliki rekening pribadi, anggaran hobi, uang hiburan, atau dana bebas pakai selama keberadaannya diketahui dan disepakati.
Sebagai contoh, seseorang dapat memiliki rekening pribadi untuk membeli kebutuhan hobi. Selama pasangan mengetahui adanya rekening tersebut dan penggunaannya tidak mengganggu cicilan, biaya rumah tangga, dana pendidikan anak, dana darurat, atau tujuan bersama, rekening pribadi tidak otomatis menjadi masalah.
Privasi berarti ada ruang pribadi yang disepakati.
Rahasia finansial berbeda. Rahasia muncul ketika seseorang sengaja menyembunyikan informasi karena tahu pasangan kemungkinan akan keberatan.
Misalnya, menyembunyikan utang kartu kredit, membuka pinjaman tanpa sepengetahuan pasangan, menyimpan rekening rahasia untuk transaksi yang melanggar kesepakatan, atau menggunakan uang bersama untuk hal yang tidak disetujui.
Privasi sehat dibangun di atas kesepakatan. Rahasia finansial dibangun di atas penutupan informasi yang berpotensi merugikan pasangan.
Baca Juga: Apa Itu Financial Infidelity dalam Hubungan?
Risiko Financial Infidelity dalam Keuangan Pasangan
Emily Garbinsky, Joe Gladstone, Hristina Nikolova, dan Jenny Olson dalam penelitian Love, Lies, and Money: Financial Infidelity in Romantic Relationships yang diterbitkan di Journal of Consumer Research mendefinisikan financial infidelity sebagai perilaku finansial yang diperkirakan tidak akan disetujui pasangan dan sengaja disembunyikan darinya.
Bentuknya dapat berupa menyembunyikan pengeluaran, utang, tabungan, pendapatan, investasi, aktivitas perjudian, atau rekening tertentu.
Dalam keuangan pasangan, financial infidelity berbahaya karena dampaknya tidak hanya pada uang. Dampaknya juga menyentuh rasa percaya.
Pasangan yang merasa dibohongi bisa mulai mempertanyakan banyak hal. Jika utang disembunyikan, apakah ada pengeluaran lain yang belum diketahui? Jika rekening rahasia ditemukan, apakah ada tujuan lain yang tidak pernah dibicarakan? Jika investasi besar dilakukan diam-diam, apakah keputusan keuangan lain juga diambil sepihak?
Pada titik tertentu, persoalannya bukan lagi nominal uang. Persoalannya adalah apakah pasangan masih bisa mempercayai satu sama lain.
Kapan Pembicaraan Keuangan Perlu Dilakukan?
Keterbukaan keuangan tidak harus dilakukan sekaligus dalam satu percakapan panjang. Informasi dapat dibahas bertahap sesuai tingkat keseriusan hubungan.
Saat hubungan masih awal, pembicaraan mungkin cukup seputar gaya hidup, kebiasaan membayar, cara melihat utang, dan prinsip umum dalam menggunakan uang.
Saat mulai merencanakan pernikahan, pembahasan perlu menjadi lebih jelas. Pasangan sebaiknya membicarakan pendapatan, utang, cicilan, kewajiban terhadap keluarga, kebiasaan belanja, riwayat gagal bayar, tabungan, serta pandangan mengenai rekening bersama atau rekening terpisah.
Tujuannya bukan mencari pasangan dengan kondisi keuangan sempurna. Tujuannya adalah memahami risiko yang akan dibawa ke dalam kehidupan bersama.
Keterbukaan menjadi semakin penting sebelum pasangan mengambil keputusan besar, seperti menikah, membeli rumah, memiliki anak, mengajukan kredit bersama, membuka usaha bersama, pindah kota, atau ketika salah satu pihak berhenti bekerja.
Keputusan seperti itu dapat memengaruhi kemampuan finansial keduanya selama bertahun-tahun. Karena itu, keputusan besar sebaiknya dibuat berdasarkan kondisi nyata, bukan asumsi.
Apakah Keuangan Harus Digabung?
Tidak ada satu model yang cocok untuk semua keuangan pasangan.
Sebagian pasangan memilih menggabungkan seluruh penghasilan. Sebagian lain memilih rekening terpisah. Ada juga yang memakai kombinasi: rekening bersama untuk kebutuhan rumah tangga dan rekening pribadi untuk pengeluaran masing-masing.
Joe Gladstone, Emily Garbinsky, dan Cassie Mogilner dalam penelitian Pooling Finances and Relationship Satisfaction yang diterbitkan di Journal of Personality and Social Psychology menemukan hubungan antara penggabungan keuangan dan kepuasan hubungan. Dalam sejumlah studi, pasangan yang menyatukan keuangan cenderung melaporkan kepuasan hubungan yang lebih tinggi.
Namun, temuan tersebut tidak berarti semua pasangan wajib memiliki satu rekening. Setiap pasangan memiliki konteks berbeda: pendapatan, tanggungan keluarga, riwayat keuangan, kepribadian, budaya, dan tingkat kepercayaan.
Yang terpenting bukan bentuk rekeningnya, melainkan kejelasan aturan dan rasa adil bagi kedua pihak.
Jika menggunakan rekening bersama, tentukan untuk apa rekening itu digunakan. Jika menggunakan rekening terpisah, tentukan siapa membayar apa. Jika memakai model campuran, sepakati jumlah kontribusi, batas pengeluaran pribadi, dan tujuan bersama.
Transparansi Jangan Berubah Jadi Kontrol
Meski keterbukaan penting, transparansi total juga dapat berubah menjadi kontrol jika tidak disepakati dengan sehat.
Jika salah satu pihak harus mempertanggungjawabkan setiap pengeluaran kecil, meminta izin untuk semua hal, atau tidak punya ruang pribadi sama sekali, hubungan keuangan bisa terasa menekan.
Keuangan pasangan yang sehat membutuhkan keterbukaan sekaligus otonomi.
Karena itu, pasangan dapat membuat batas yang jelas. Misalnya, pembelian di atas Rp1 juta harus dibicarakan terlebih dahulu, sedangkan pengeluaran pribadi di bawah batas tersebut tidak perlu mendapat persetujuan.
Angkanya bisa berbeda untuk setiap pasangan. Pasangan dengan pendapatan besar mungkin menetapkan batas lebih tinggi. Pasangan yang sedang melunasi utang mungkin menetapkan batas lebih rendah.
Yang penting, aturan tersebut dibuat bersama, bukan dipaksakan sepihak.
Cara Membicarakan Keuangan Pasangan Tanpa Bertengkar
Percakapan uang sering sulit karena orang membawa pengalaman, ketakutan, dan kebiasaan berbeda.
Agar pembicaraan lebih sehat, mulai dari tujuan bersama, bukan tuduhan. Misalnya, “Aku ingin kita punya gambaran keuangan yang jelas sebelum menikah,” lebih baik daripada, “Kamu pasti menyembunyikan sesuatu.”
Gunakan data, bukan perkiraan. Catat pemasukan, utang, tagihan, tabungan, dan pengeluaran besar. Angka yang jelas mengurangi salah paham.
Bicarakan nilai, bukan hanya nominal. Sebagian orang sangat berhati-hati dengan uang karena pernah mengalami kesulitan finansial. Sebagian lain lebih longgar karena dibesarkan dalam keluarga dengan pola berbeda. Memahami latar belakang membantu mengurangi penghakiman.
Jadwalkan percakapan rutin. Misalnya, sebulan sekali untuk membahas anggaran, utang, target tabungan, pengeluaran besar, dan rencana berikutnya. Dengan begitu, uang tidak hanya dibicarakan saat sudah menjadi masalah.
Pisahkan masalah dari karakter. Pengeluaran yang keliru tidak otomatis berarti seseorang buruk. Namun, pola menyembunyikan informasi tetap perlu ditangani dengan serius. (Sol)