FinanSaya.com – Deposito sering dianggap sebagai tempat menyimpan uang yang aman, rapi, dan bunganya lebih menarik dibanding tabungan biasa. Namun, ada satu hal penting yang perlu dipahami sejak awal: deposito tidak bisa dicairkan sembarangan.
Berbeda dari tabungan yang dapat ditarik kapan saja melalui ATM, mobile banking, atau teller, deposito memiliki jangka waktu tertentu. Uang yang ditempatkan dalam deposito biasanya baru dapat dicairkan sesuai tanggal jatuh tempo yang telah disepakati dengan bank.
Karena itu, deposito cocok untuk menyimpan dana yang belum akan dipakai dalam waktu dekat. Namun, deposito kurang ideal jika digunakan untuk kebutuhan yang bisa muncul tiba-tiba, seperti dana darurat harian, biaya kesehatan mendadak, atau kebutuhan keluarga yang tidak terduga.
Apa Itu Deposito?
Deposito adalah produk simpanan di bank yang penarikannya hanya dapat dilakukan pada waktu tertentu sesuai perjanjian antara nasabah dan bank. Waktu tertentu ini disebut tenor atau jangka waktu deposito.
Tenor deposito bisa berbeda-beda, misalnya 1 bulan, 3 bulan, 6 bulan, 12 bulan, atau lebih, tergantung kebijakan bank. Selama periode tersebut, dana ditempatkan di bank dan nasabah memperoleh bunga sesuai ketentuan yang berlaku.
Deposito sering dipilih karena bunganya biasanya lebih tinggi daripada tabungan biasa. Selain itu, deposito di bank peserta penjaminan dapat termasuk dalam cakupan penjaminan Lembaga Penjamin Simpanan atau LPS sepanjang memenuhi syarat yang ditetapkan, namun deposito tidak bisa dicairkan sembarangan.
Informasi resmi mengenai penjaminan simpanan dapat dilihat melalui situs Lembaga Penjamin Simpanan. LPS menjelaskan bahwa simpanan yang dijamin harus memenuhi ketentuan tertentu, antara lain tercatat pada pembukuan bank, tingkat bunga simpanan tidak melebihi tingkat bunga penjaminan LPS, dan nasabah tidak melakukan tindakan yang merugikan bank.
Kenapa Deposito Tidak Bisa Dicairkan Sembarangan?
Alasan utama deposito tidak bisa dicairkan sembarangan adalah karena produk ini dibuat berdasarkan kesepakatan jangka waktu. Saat membuka deposito, nasabah menyetujui bahwa dana akan ditempatkan sampai tanggal jatuh tempo tertentu.
Dari sisi bank, dana deposito membantu perencanaan likuiditas. Bank dapat memperkirakan kapan dana nasabah akan jatuh tempo dan kapan harus disiapkan untuk pencairan. Karena ada jangka waktu yang lebih pasti, bank umumnya dapat memberikan bunga deposito yang berbeda dari tabungan biasa.
Dari sisi nasabah, tenor deposito menjadi semacam komitmen. Nasabah menukar fleksibilitas penarikan dengan potensi bunga yang lebih baik. Artinya, deposito bukan produk yang dirancang untuk transaksi harian.
Jika nasabah membutuhkan uang sewaktu-waktu, tabungan biasa tetap lebih fleksibel. Deposito tidak bisa dicairkan sembarangan, namun lebih cocok untuk dana yang sudah jelas belum dipakai dalam jangka waktu tertentu, misalnya dana rencana liburan enam bulan lagi, uang persiapan biaya tahunan, atau dana cadangan yang tidak perlu diakses setiap hari.
Apa yang Terjadi Jika Deposito Dicairkan Sebelum Jatuh Tempo?
Banyak orang bertanya apakah deposito bisa dicairkan sebelum jatuh tempo. Jawabannya: tergantung kebijakan bank dan jenis deposito. Namun, pencairan lebih awal biasanya memiliki konsekuensi.
Alasan pertama deposito tidak bisa dicairkan sembarangan, lantaran bunga bisa tidak dibayarkan penuh. Bank dapat membatalkan bunga yang seharusnya diterima jika deposito dicairkan sebelum waktunya. Ada juga bank yang tetap memberi bunga, tetapi dengan perhitungan berbeda.
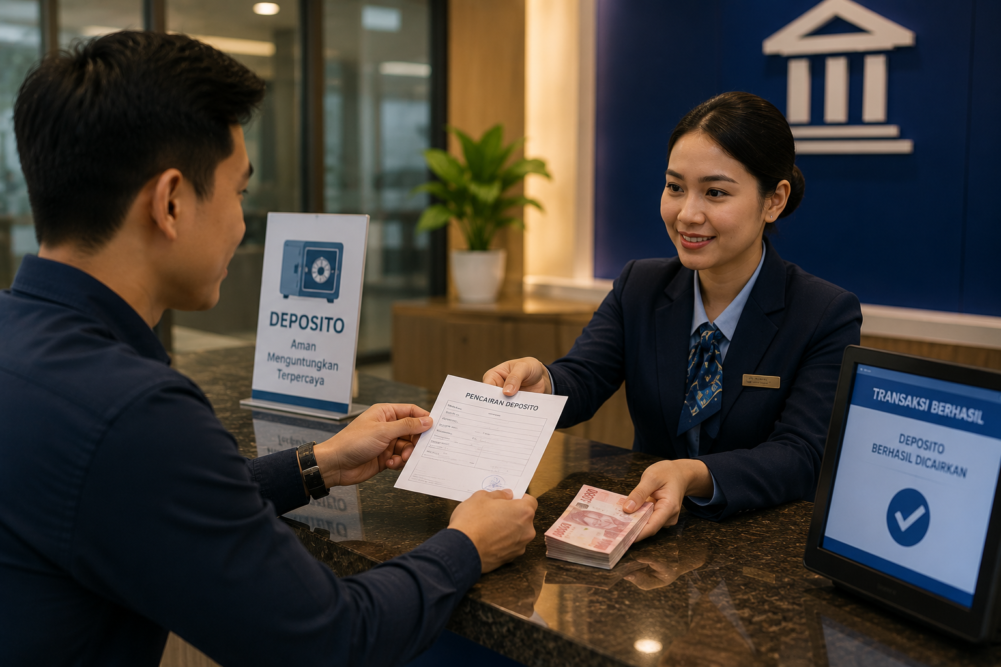
Kedua, nasabah dapat dikenai penalti. Penalti adalah biaya atau potongan tertentu karena nasabah mencairkan deposito sebelum tanggal jatuh tempo. Besarnya penalti bergantung pada ketentuan masing-masing bank.
Ketiga, proses pencairan mungkin tidak secepat tabungan. Beberapa bank membutuhkan permintaan pencairan melalui kantor cabang, layanan customer service, atau prosedur tertentu. Karena itu, deposito tidak sepraktis saldo tabungan yang bisa langsung ditarik kapan saja.
Keempat, rencana keuangan bisa terganggu. Jika deposito dicairkan sebelum waktunya, dana yang awalnya disiapkan untuk tujuan tertentu dapat habis untuk kebutuhan lain. Akibatnya, target keuangan menjadi mundur.
Karena itu, sebelum membuka deposito, nasabah perlu membaca syarat dan ketentuan dengan teliti. Jangan hanya melihat bunga, tetapi juga aturan pencairan sebelum jatuh tempo.
Bedanya Deposito dan Tabungan Biasa
Deposito dan tabungan sama-sama produk simpanan bank, tetapi fungsinya berbeda.
Tabungan lebih cocok untuk transaksi harian. Uang dapat digunakan untuk transfer, tarik tunai, pembayaran tagihan, belanja, dan kebutuhan mendadak. Tabungan unggul dari sisi fleksibilitas.
Deposito lebih cocok untuk menyimpan dana dalam periode tertentu. Nasabah biasanya tidak menggunakan deposito untuk transaksi harian. Keunggulan deposito ada pada bunga yang umumnya lebih menarik dibanding tabungan biasa, tetapi dengan fleksibilitas yang lebih terbatas.
Dengan kata lain, tabungan mengutamakan kemudahan akses. Deposito mengutamakan komitmen jangka waktu.
Inilah sebabnya deposito tidak bisa dicairkan sembarangan seperti tabungan. Ketika seseorang menaruh uang di deposito, ia harus siap menunggu sampai jatuh tempo atau menerima konsekuensi jika mencairkannya lebih awal.
Apa Itu Jatuh Tempo Deposito?
Jatuh tempo adalah tanggal ketika periode deposito berakhir dan dana dapat dicairkan sesuai ketentuan. Pada tanggal ini, nasabah biasanya dapat memilih untuk mencairkan deposito, memperpanjang deposito, atau mengubah instruksi sesuai fasilitas bank.
Beberapa deposito memiliki fitur Automatic Roll Over atau ARO. Dengan ARO, deposito akan diperpanjang otomatis ketika jatuh tempo. Fitur ini praktis bagi nasabah yang ingin terus menempatkan dananya dalam deposito.
Namun, ARO juga perlu diperhatikan. Jika nasabah lupa tanggal jatuh tempo dan deposito otomatis diperpanjang, dana tersebut bisa kembali terikat dalam tenor baru. Jika setelah itu nasabah ingin mencairkan dana sebelum jatuh tempo berikutnya, konsekuensi pencairan awal bisa kembali berlaku. Karena itu, deposito tidak bisa dicairkan sembarangan.
Karena itu, catat tanggal jatuh tempo deposito. Jangan hanya mengandalkan notifikasi bank. Buat pengingat pribadi agar keputusan pencairan atau perpanjangan bisa dilakukan tepat waktu.
Baca Juga: Kesalahan Umum Pemula Saat Taruh Uang di Deposito
Kenapa Jangan Menaruh Semua Dana di Deposito?
Deposito memang dapat menjadi bagian dari pengelolaan keuangan. Namun, bukan berarti semua uang harus dimasukkan ke deposito.
Alasan pertama adalah likuiditas. Likuiditas berarti kemudahan mengubah aset menjadi uang tunai yang dapat digunakan segera. Tabungan sangat likuid karena mudah diakses. Deposito kurang likuid karena terikat tenor.
Alasan kedua adalah kebutuhan darurat. Dana darurat sebaiknya mudah dicairkan ketika dibutuhkan. Jika seluruh dana darurat ditempatkan dalam deposito, seseorang bisa kesulitan saat membutuhkan uang cepat.
Alasan ketiga deposito tidak bisa dicairkan sembarangan adalah potensi penalti. Jika terlalu sering mencairkan deposito sebelum jatuh tempo, manfaat bunga bisa berkurang atau hilang. Pada akhirnya, deposito tidak lagi bekerja sesuai tujuan awal.
Cara Mengatur Deposito agar Tetap Fleksibel
Agar deposito tetap bermanfaat tanpa mengganggu kebutuhan harian, ada beberapa cara yang bisa dilakukan.
Pertama, pisahkan dana harian dan dana deposito. Uang untuk makan, transportasi, tagihan, cicilan, dan kebutuhan bulanan sebaiknya tetap berada di rekening yang mudah diakses.
Kedua, jangan menaruh seluruh dana darurat di deposito. Sebagian dana darurat dapat disimpan di tabungan atau instrumen yang mudah dicairkan. Jika ingin menggunakan deposito, gunakan hanya sebagian dan pilih tenor pendek.
Ketiga, gunakan strategi beberapa deposito kecil. Daripada menaruh seluruh dana dalam satu deposito besar, nasabah bisa membaginya ke beberapa deposito dengan tenor berbeda. Misalnya, sebagian 1 bulan, sebagian 3 bulan, dan sebagian 6 bulan. Cara ini membantu menjaga fleksibilitas.
Keempat, catat tanggal jatuh tempo. Ini penting agar nasabah tidak lupa mencairkan atau mengubah instruksi deposito.
Kelima, pahami fitur ARO. Jika deposito diperpanjang otomatis, pastikan fitur tersebut sesuai kebutuhan. Jika dana akan dipakai pada tanggal tertentu, hindari lupa hingga deposito masuk periode baru.
Keenam, cek tingkat bunga penjaminan LPS. Agar simpanan tetap memenuhi syarat penjaminan, perhatikan ketentuan LPS, termasuk batas tingkat bunga penjaminan. Informasi resmi dapat dilihat melalui LPS.
Ketujuh, baca syarat pencairan awal. Setiap bank dapat memiliki aturan berbeda. Pastikan nasabah memahami penalti, bunga, prosedur pencairan, dan dokumen yang diperlukan.
Kesalahan Umum Saat Membuka Deposito
Kesalahan pertama adalah hanya melihat bunga. Bunga memang penting, tetapi bukan satu-satunya faktor. Nasabah juga perlu memperhatikan tenor, fleksibilitas, syarat pencairan, dan penjaminan simpanan.
Kesalahan kedua adalah memilih tenor terlalu panjang tanpa rencana. Tenor panjang bisa terasa menarik jika bunganya lebih tinggi, tetapi bisa merepotkan jika dana dibutuhkan sebelum jatuh tempo.
Kesalahan ketiga adalah menganggap deposito sama dengan tabungan. Padahal, deposito memiliki aturan pencairan yang lebih ketat.
Kesalahan keempat deposito tidak bisa dicairkan sembarangan adalah lupa tanggal jatuh tempo. Akibatnya, deposito bisa diperpanjang otomatis padahal dana sebenarnya sudah ingin digunakan.
Kesalahan kelima adalah menaruh semua uang di satu tempat. Pengelolaan keuangan yang sehat membutuhkan pembagian dana sesuai fungsi: dana harian, dana darurat, dana tujuan jangka pendek, dan dana jangka panjang. (Sol)