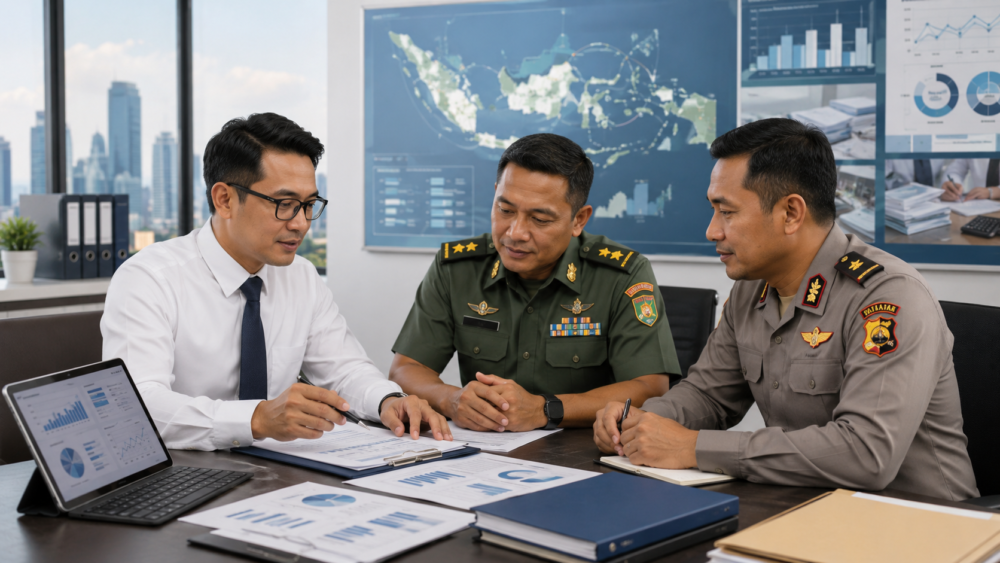
FinanSaya.com – Direktorat Jenderal Pajak Kementerian Keuangan membuka ruang kerja sama dengan unsur TNI dan Polri dalam pengawasan kepatuhan wajib pajak. Pelibatan itu terutama berkaitan dengan aparat kewilayahan, seperti Babinsa dan Bhabinkamtibmas.
Ketentuan tersebut tercantum dalam Surat Edaran Direktur Jenderal Pajak Nomor SE-8/PJ/2026 tentang Pedoman Pengawasan Kepatuhan Wajib Pajak. Surat edaran itu ditetapkan Direktur Jenderal Pajak Bimo Wijayanto pada 15 Juli 2026.
Pedoman tersebut mengatur pengawasan terhadap tiga kelompok. Ketiganya adalah wajib pajak terdaftar, wajib pajak belum terdaftar, dan pengawasan wilayah.
DJP menyatakan kegiatan pengawasan dilakukan berdasarkan data dan informasi yang telah dimiliki otoritas pajak. Dalam konteks wilayah, pengawasan diarahkan untuk memetakan kegiatan ekonomi dan mengidentifikasi wajib pajak di setiap area kerja.
Unsur TNI dan Polri Dukung Koordinasi Wilayah
Dalam pengawasan wilayah, petugas pajak dapat mengumpulkan data melalui kegiatan lapangan maupun nonlapangan. Untuk kegiatan lapangan, petugas dapat mendatangi tempat tinggal, tempat kedudukan, lokasi usaha, tempat pekerjaan bebas wajib pajak, atau lokasi lain yang berkaitan.
Metode yang digunakan dapat berupa kunjungan, penyisiran wilayah atau canvassing, pengamatan langsung, wawancara, geotagging, hingga pengambilan gambar atas objek dan aktivitas ekonomi.
Pada tahap pembangunan jejaring informasi, unsur TNI dan Polri dapat dilibatkan. Babinsa dan Bhabinkamtibmas dinilai memiliki jaringan kewilayahan yang dapat membantu koordinasi ketika petugas pajak menjalankan tugas di lapangan.
Namun, pelibatan tersebut tidak berarti aparat kewilayahan mengambil alih tugas DJP. Fungsi formal pengawasan tetap berada pada petugas pajak yang memiliki penugasan.
Bukan Pemeriksa atau Pemungut Pajak
DJP menegaskan pelibatan unsur TNI dan Polri tidak memberikan kewenangan pemeriksaan, pemungutan, penagihan, atau penegakan hukum perpajakan kepada aparat kewilayahan.
Dengan kata lain, aparat tidak ditugaskan untuk memburu data wajib pajak ke desa-desa. Kehadiran mereka hanya bersifat mendukung koordinasi wilayah apabila diperlukan.
Dalam kegiatan kunjungan, Babinsa, Bhabinkamtibmas, atau perangkat wilayah dapat menjadi pendamping atau saksi. Peran tersebut untuk memastikan petugas pajak menjalankan prosedur sesuai ketentuan.
Kewenangan pengawasan formal tetap berada di tangan Account Representative atau pegawai DJP yang mendapatkan penugasan. Karena itu, masyarakat perlu membedakan antara pendampingan wilayah dan tindakan pemeriksaan pajak.
Wajib Pajak Berhak Cek Surat Tugas
Peraturan Menteri Keuangan Nomor 111 Tahun 2025 menyebut pengawasan dilakukan oleh Account Representative dan/atau pegawai DJP berdasarkan surat perintah pengawasan.
Saat melakukan kunjungan, pembahasan, atau wawancara, petugas wajib memperlihatkan tanda pengenal dan surat perintah. Petugas juga harus menjelaskan tujuan kegiatan kepada wajib pajak.
Wajib pajak berhak meminta petugas menunjukkan identitas dan surat perintah tersebut. Ketentuan ini menjadi perlindungan prosedural agar kegiatan pengawasan tidak dilakukan pihak yang tidak memiliki kewenangan.
Dengan aturan tersebut, pelibatan unsur TNI dan Polri tidak mengubah hak wajib pajak. Masyarakat tetap dapat memastikan bahwa kegiatan pengawasan dilakukan oleh petugas DJP yang sah.
Baca Juga: Pajak Marketplace Mulai 1 Juli, DJP Tunggu Kepdirjen
Data Bisa Dikumpulkan Tanpa Kunjungan
Selain kegiatan lapangan, DJP juga dapat mengumpulkan data secara nonlapangan. Metode ini memanfaatkan teknologi informasi, sistem administrasi, analisis data, informasi dari media, hingga web scraping.
Penggunaan berbagai metode tersebut ditujukan untuk memperbarui basis data perpajakan. DJP juga dapat menemukan kegiatan ekonomi yang belum tercatat dalam administrasi perpajakan.
Hasil pengumpulan data wilayah dapat dipakai untuk menambah atau memperbarui basis data DJP. Dari hasil pengawasan, otoritas pajak dapat mengusulkan pemberian Nomor Pokok Wajib Pajak, pengukuhan Pengusaha Kena Pajak, pendaftaran objek pajak, atau perubahan data secara jabatan sesuai ketentuan.
Langkah tersebut tetap harus mengikuti prosedur yang berlaku. Pengumpulan data tidak otomatis berarti wajib pajak langsung dikenai tindakan pemeriksaan atau penagihan.
Kerja Sama DJP dan Aparat Bukan Hal Baru
DJP menyebut koordinasi dengan unsur TNI dan Polri bukan praktik yang sepenuhnya baru. Dalam sejumlah kegiatan pemerintahan, kerja sama dengan instansi lain digunakan untuk memastikan kunjungan lapangan berjalan aman dan sesuai prosedur.
Sebelumnya, DJP dan TNI menandatangani perjanjian kerja sama pada 29 April 2024. Kerja sama itu merupakan tindak lanjut nota kesepahaman antara Kementerian Keuangan dan TNI.
Saat itu, DJP menyatakan tujuan akhirnya adalah meningkatkan kepatuhan sukarela wajib pajak dan memperkuat dukungan kepada pegawai pajak di lapangan.
Dengan pedoman terbaru ini, pelibatan unsur TNI dan Polri lebih diarahkan untuk memperkuat jejaring informasi dan koordinasi wilayah. Pemeriksaan, pemungutan, penagihan, serta penegakan hukum pajak tetap menjadi kewenangan DJP berdasarkan peraturan perundang-undangan. (Sol)